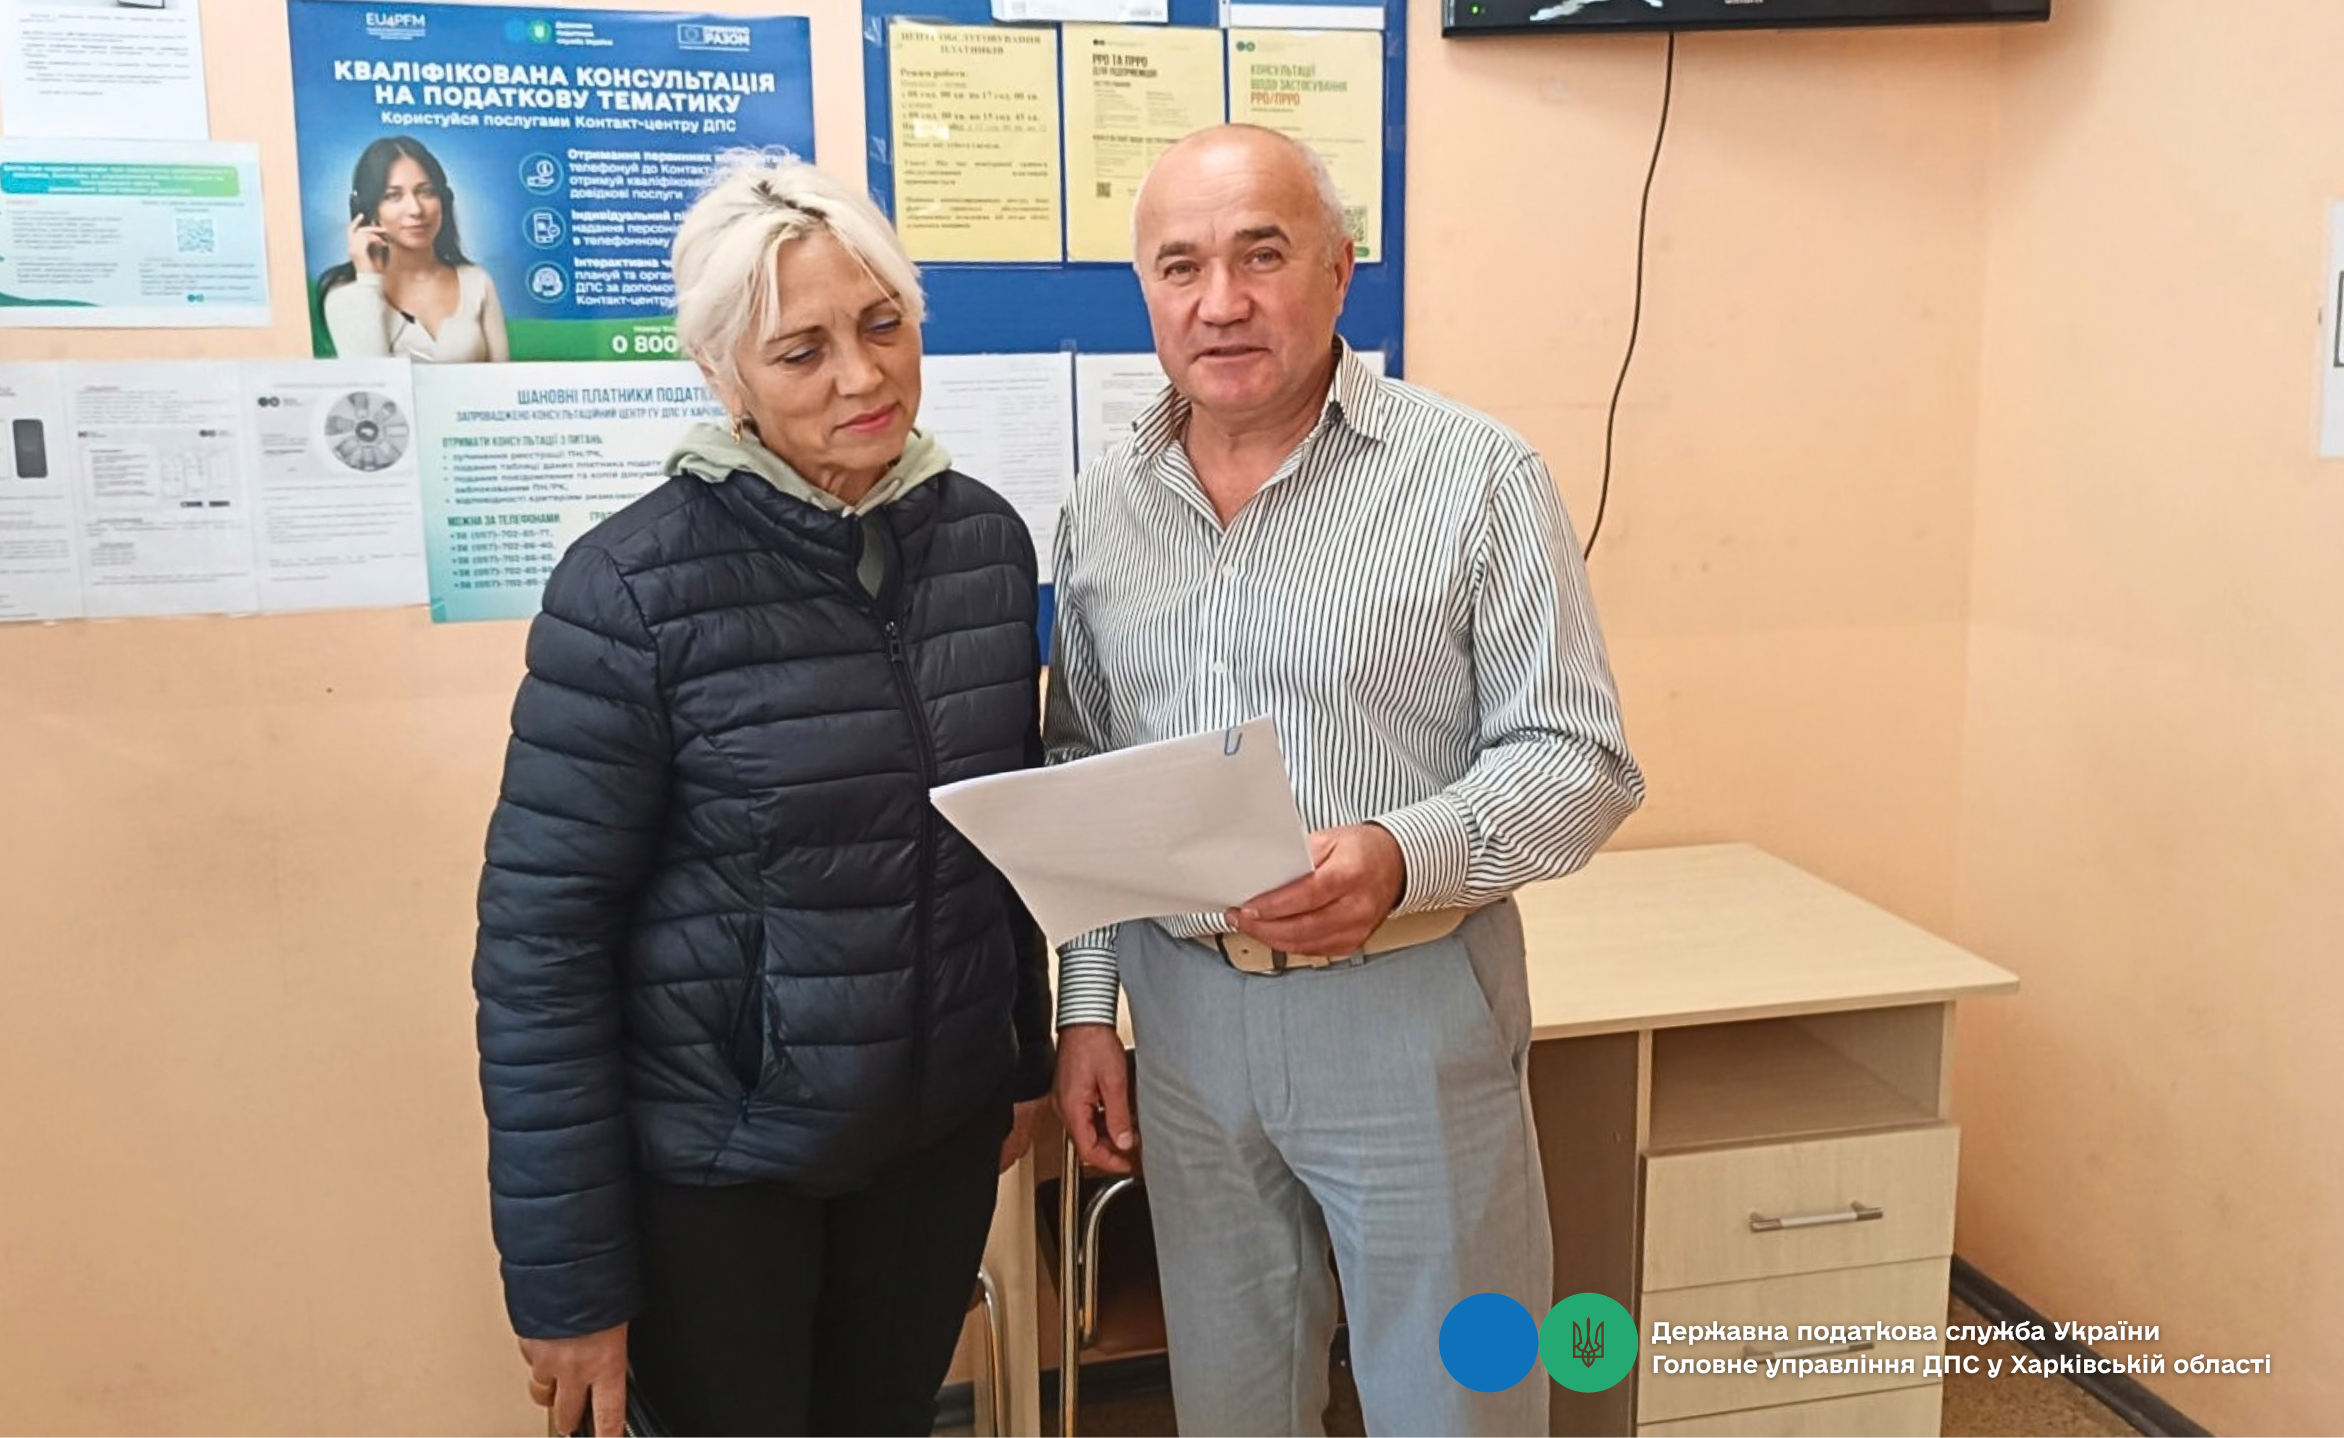
Днями у Центрі обслуговування платників Харківської державної податкової інспекції Головного управління ДПС у Харківській області проведено зустріч з платниками податків за участю начальника відділу обліку платників, об’єктів оподаткування та ведення реєстрів Харківської ДПІ Сергія Музики.
Під час заходу платники запитували про таке: чи повинен учасник бойових дій, військовослужбовець при отриманні благодійної допомоги від благодійника-фізичної особи, внесеного до реєстру волонтерів, подавати будь-яку звітність.
Податківець роз'яснив, що учаснику бойових дій чи військовослужбовцю не потрібно подавати податкову декларацію про майновий і стан і доходи щодо отриманої благодійної допомоги, якщо ця допомога відповідає вимогам законодавства та не підлягає оподаткуванню.
Фахівець повідомив, що сума благодійної допомоги, зібрана волонтером - фізичною особою, внесеною до Реєстру волонтерів, на користь військовослужбовців чи учасників бойових дій, не включається до оподатковуваного доходу отримувача. Оскільки такий дохід не підлягає оподаткуванню ПДФО та військовим збором, обов’язок подавати річну декларацію про доходи у набувача (учасника бойових дій чи військовослужбовця) відсутній.
Сергій Музика звернув увагу присутніх, що звітність щодо зібраних та витрачених коштів подає саме благодійник (фізична особа – волонтер), внесений до Реєстру волонтерів, у випадках та за формою, передбаченими Податковим кодексом України.
Разом з тим, якщо платник податку зобов’язаний подавати податкову декларацію відповідно до інших положень ПКУ, то в ній поряд з іншими доходами зазначаються такі доходи.
Також фахівець нагадав, що обов’язок платника податку щодо подання податкової декларації, вважається виконаним і податкова декларація не подається, якщо такий платник податку отримував:
доходи, в тому числі іноземні доходи, які згідно з ПКУ не включаються до загального місячного (річного) оподаткованого доходу;
доходи виключно від податкових агентів незалежно від виду та розміру нарахованого (виплаченого, наданого) доходу;
доходи від операцій продажу (обміну) майна, дарування, дохід від яких відповідно до ПКУ не оподатковується, оподатковується за нульовою ставкою та/або з яких при нотаріальному посвідченні договорів за якими був сплачений податок;
доходи у вигляді об’єктів спадщини, які оподатковуються за нульовою ставкою податку та/або з яких сплачено податок.
Сергій Музика зосередив увагу присутніх, що платники податків мають можливість дистанційно отримувати послуги за допомогою Електронного кабінету та мобільного застосунку «Моя податкова» без відвідування податкових органів.
Також повідомив, що для підтримки бізнесу, який зазнав втрат через війну, працюють телефонні «гарячі лінії» та Офіс податкових консультантів.
Наприкінці заходу платники отримали вичерпні відповіді всі запитання.
 Єдиний державний